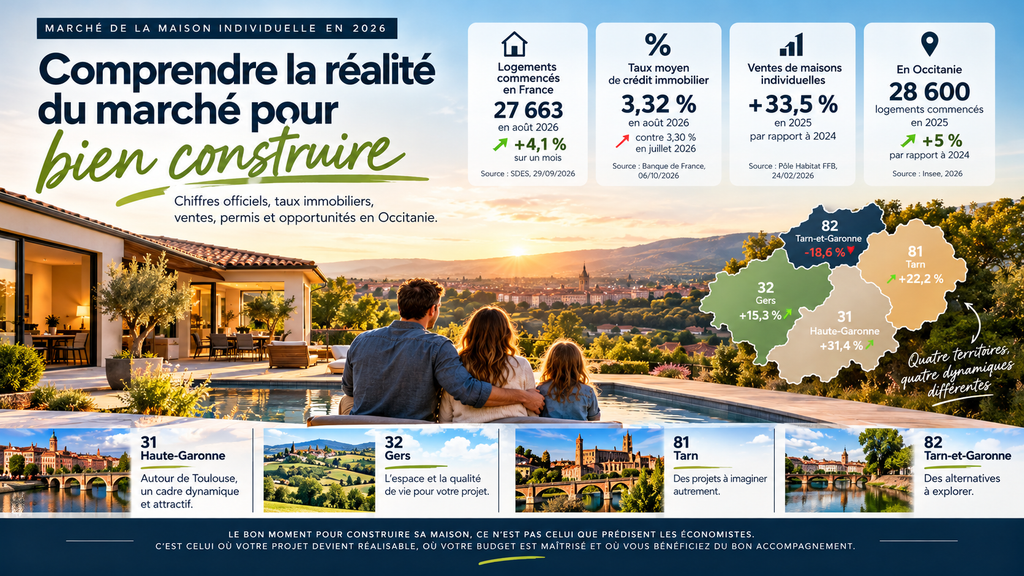
Crédit immobilier, permis de construire, reprise du secteur, budget et perspectives en Haute-Garonne, dans le Gers, le Tarn et le Tarn-et-Garonne.

La philosophie de Constructions du Midi
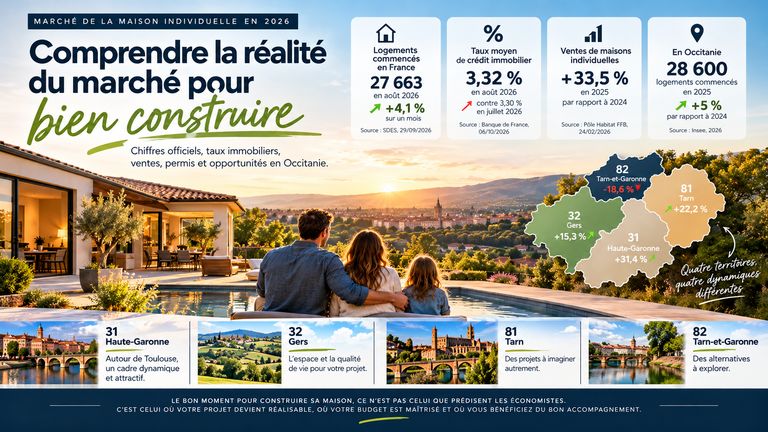
« Le bon moment pour construire sa maison, ce n’est pas celui que prédisent les économistes. C’est celui où votre projet devient réalisable, où votre budget est maîtrisé et où vous bénéficiez du bon accompagnement.«
Description : Enquête sur le marché des maisons individuelles en octobre 2026 : vrais chiffres, taux de crédit, permis et perspectives dans le 31, 32, 81 et 82.
marche-maison-individuelle-2026-occitanie-chiffres-credit-construction
Introduction — Derrière les discours alarmistes, que disent réellement les chiffres ?
Depuis trois ans, la construction de maisons individuelles traverse une période particulièrement difficile.
La remontée des taux d’intérêt après 2022, le renchérissement de nombreux coûts de construction et la baisse du pouvoir d’achat immobilier ont profondément modifié le marché.
Des ménages ont reporté leurs projets. Des constructeurs ont connu des difficultés. Des opérations immobilières sont devenues plus compliquées à financer.
Ces difficultés sont réelles. Il serait trompeur de prétendre le contraire.
Pourtant, les dernières données publiées par le ministère chargé du Logement, l’Insee et la Banque de France révèlent également des signes d’amélioration.
En Occitanie, certaines activités de construction repartent progressivement. Le nombre de logements commencés a augmenté en 2025, et plusieurs départements enregistrent une progression des autorisations sur les douze derniers mois.
Alors, que faut-il croire ?
Pour répondre à cette question, il faut distinguer les ventes de maisons, les permis accordés, les chantiers réellement démarrés et les conditions de financement.
Car une hausse des mises en chantier ne signifie pas nécessairement une hausse immédiate des ventes. Et une baisse des autorisations ne signifie pas que tous les projets sont devenus impossibles.
C’est précisément ce que nous avons voulu examiner.
1. Le marché français : la construction redémarre, mais la crise n’est pas terminée
Le 29 septembre 2026, le Service des données et études statistiques (SDES) a publié ses dernières estimations nationales.
Logements autorisés en août 2026
29 749
−1,1 % sur un mois
Logements commencés en août
27 663
+4,1 % sur un mois
Individuel pur : autorisations
8 217
−4,4 % sur un mois
Individuel pur : mises en chantier
7 645
+6,1 % sur un mois
Source : SDES, données corrigées des variations saisonnières et des jours ouvrables, août 2026.
Pourquoi ces chiffres sont-ils importants ?
La catégorie individuel pur correspond aux maisons construites individuellement, par opposition aux logements individuels groupés dans une même opération.
Elle constitue donc un indicateur particulièrement intéressant pour étudier le marché des maisons individuelles, même si elle ne se confond pas exactement avec les ventes sous CCMI.
En août, les mises en chantier de l’individuel pur ont augmenté de 6,1 % par rapport à juillet.
Mais sur douze mois, leur niveau reste inférieur de 23,5 % à la moyenne des cinq années précédentes.
Ce deuxième chiffre est essentiel : la progression récente intervient après une contraction très importante de l’activité.
Un redémarrage n’est pas encore une reprise solide
Écart à la moyenne des cinq années précédentes
Cumul sur 12 mois à fin août 2026, France entière, en %
-30 %-22,5 %-15 %-7,5 %0 %Permis individuels pursChantiers individuels pursPermis tous logementsChantiers tous logements
Il faut également souligner une limite statistique : les estimations des mises en chantier d’août sont fragiles, car seulement 27,1 % de l’information correspondante avait été collectée au moment de la publication. Les chiffres pourront être révisés.
Notre conclusion est donc mesurée : la construction donne des signes de redémarrage, mais le marché n’a pas retrouvé son niveau d’activité habituel.
Source : SDES — Construction de logements, résultats à fin août 2026. Données et études statistiques
2. Crédit immobilier : les chiffres précis d’octobre 2026
Le crédit immobilier constitue l’un des facteurs les plus importants pour comprendre le marché.
Le 6 octobre 2026, la Banque de France a publié ses statistiques portant sur août.
Trois informations méritent une attention particulière.
DERNIÈRES DONNÉES OFFICIELLES — BANQUE DE FRANCE
3,32 %
Taux moyen des nouveaux crédits à l’habitat hors renégociations
12,2 Md€
Production de crédits immobiliers hors renégociations en août
Le taux moyen était de 3,30 % en juillet. La production de crédits est remontée après 11,1 milliards d’euros en juillet, mais le nombre de prêts accordés aux primo-accédants est globalement stable depuis le printemps 2026.Source : Banque de France, 6 octobre 2026.
Les taux ont-ils réellement baissé ?
Il faut être précis.
Après la détente observée précédemment, les taux moyens des nouveaux crédits immobiliers ont légèrement remonté depuis le début de 2026.
La Banque de France constate une augmentation de 0,24 point entre le début de l’année et août.
On ne peut donc pas annoncer une nouvelle baisse générale des taux en octobre 2026.
En revanche, le marché du crédit continue de financer des projets.
La production mensuelle de 12,2 milliards d’euros montre que les banques poursuivent leur activité de financement immobilier.
Mais ce volume concerne l’ensemble du crédit à l’habitat, et pas uniquement la construction de maisons individuelles.
Ce que change réellement le taux pour une famille
Pour un emprunt de 250 000 € sur 25 ans, hors assurance :
| Taux fixe simulé | Mensualité | Intérêts sur 25 ans |
|---|---|---|
| 3,00 % | 1 186 € | 105 658 € |
| 3,32 % | 1 227 € | 118 216 € |
| 3,70 % | 1 279 € | 133 602 € |
| 4,00 % | 1 320 € | 145 879 € |
Simulations indicatives arrondies, hors assurance, frais et remboursement anticipé. Il ne s’agit pas d’offres de prêt.
Une variation de taux n’est donc pas anodine. Sur une longue durée, elle peut représenter plusieurs milliers d’euros.
Mais il serait tout aussi trompeur d’en conclure qu’un projet doit obligatoirement être abandonné.
Une famille peut parfois retrouver un équilibre financier en adaptant la surface, en choisissant un autre terrain ou en hiérarchisant certaines prestations.
L’essentiel n’est pas d’obtenir la plus grande maison possible. C’est de réaliser une maison adaptée à ses besoins sans mettre son équilibre financier en danger.
Notre conseil : faire valider sa capacité de financement, prévoir une marge pour les imprévus et intégrer les dépenses qui ne figurent pas toujours dans le prix de présentation d’une maison.
Source : Banque de France — Crédits aux particuliers, août 2026.
3. L’Occitanie : une réalité plus intéressante que ne le suggèrent les statistiques nationales
C’est ici que notre enquête devient particulièrement instructive.
Selon l’Insee, 28 600 logements ont été commencés en Occitanie en 2025, contre 27 300 en 2024, soit une progression de 5 %.
Les mises en chantier de logements individuels ont progressé de 6 % dans la région.
Mais le volume total reste inférieur aux besoins estimés de 37 000 nouveaux logements par an.
L’amélioration est donc réelle, sans être suffisante pour répondre à l’ensemble des besoins en logement. Chiffres INSEE
Et en 2026, que se passe-t-il dans nos quatre départements ?
L’Insee a publié des données départementales portant sur les douze mois allant de septembre 2025 à août 2026.
LOGEMENTS AUTORISÉS — TOUS TYPES DE LOGEMENTS CONFONDUS
| Département | Autorisations sur 12 mois | Évolution sur un an |
|---|---|---|
| Haute-Garonne (31) | 10 690 | +31,4 % |
| Gers (32) | 790 | +15,3 % |
| Tarn (81) | 2 520 | +22,2 % |
| Tarn-et-Garonne (82) | 1 120 | −18,6 % |
| Occitanie | 35 450 | +1,8 % |
Source : Insee, tableau de bord conjoncturel d’Occitanie, données brutes. Ces chiffres comprennent les logements individuels et collectifs. Ils ne mesurent ni les ventes de maisons ni les prix du foncier.
Autorisations de logements : quatre évolutions différentes
Variation sur 12 mois par rapport aux 12 mois précédents, à fin août 2026
-25 %-8,75 %7,5 %23,75 %40 %Haute-GaronneGersTarnTarn-et-Garonne
Ces résultats méritent une lecture attentive.
En Haute-Garonne, le nombre d’autorisations augmente fortement, mais cela ne signifie pas automatiquement que les ventes de maisons individuelles progressent dans les mêmes proportions.
Dans le Tarn et le Gers, les autorisations affichent également une progression sur douze mois.
Le Tarn-et-Garonne présente une évolution inverse, avec un recul de 18,6 %.
Ces différences démontrent qu’il serait incorrect de présenter l’Occitanie comme un marché uniforme.
La réalité du marché se joue à l’échelle de chaque territoire, et parfois de chaque commune.
4. Les ventes de maisons individuelles : le chiffre qui change la lecture du marché
Jusqu’ici, nous avons étudié les permis et les chantiers. Mais combien de maisons individuelles ont réellement été vendues ?
Le Pôle Habitat FFB, organisation professionnelle représentant notamment les constructeurs de maisons individuelles, a publié son bilan le 24 février 2026.
VENTES DE MAISONS INDIVIDUELLES — FRANCE, 2025
67 800
+33,5 %
par rapport à 2024
−42,1 %
par rapport à la moyenne annuelle de long terme
Source : Pôle Habitat FFB, conférence de presse du 24 février 2026.
Voilà probablement l’un des enseignements les plus importants de notre enquête.
Les ventes de maisons individuelles ont fortement progressé en 2025 par rapport à 2024. Pourtant, elles restent très éloignées de leur niveau historique.
Cela signifie que le marché a connu un rebond, mais qu’il reste affaibli.
Pourquoi les ventes ont-elles progressé ?
Le Pôle Habitat FFB attribue notamment une partie de cette amélioration au rétablissement du prêt à taux zéro sur l’ensemble du territoire et pour les différentes catégories de logements neufs.
Il s’agit de l’analyse de l’organisation professionnelle, pas d’une démonstration selon laquelle le PTZ expliquerait à lui seul toute la progression.
Il faut également rappeler que les ventes enregistrées en 2025 ne deviennent pas immédiatement des chantiers. Entre la signature d’un contrat, la recherche de financement, l’acquisition du terrain et l’obtention du permis, plusieurs mois peuvent s’écouler.
Ainsi, l’amélioration des mises en chantier en 2026 peut en partie refléter des projets engagés antérieurement.
Ce qu’il faut retenir : les ménages n’ont pas renoncé à la maison individuelle. Mais ils doivent aujourd’hui composer avec des contraintes budgétaires plus importantes qu’auparavant.
Source : Pôle Habitat FFB — Bilan du marché et perspectives 2026.
5. Haute-Garonne, Gers, Tarn et Tarn-et-Garonne : comprendre les marchés locaux
Les chiffres départementaux montrent pourquoi il est dangereux de généraliser.
Haute-Garonne : une forte progression des autorisations, après une année 2025 difficile
Avec 10 690 logements autorisés sur douze mois, la Haute-Garonne affiche une progression de 31,4 % par rapport aux douze mois précédents.
C’est un signal positif.
Mais l’Insee rappelle qu’en 2025, les mises en chantier avaient encore reculé de 10,8 % dans le département, atteignant alors un niveau historiquement bas.
Ces deux constats ne se contredisent pas : les autorisations et les chantiers ne correspondent ni aux mêmes étapes ni exactement aux mêmes périodes.
Pour les futurs propriétaires de Toulouse, Colomiers, Tournefeuille, Plaisance-du-Touch, Muret ou Saint-Orens-de-Gameville, la priorité demeure l’identification d’un terrain adapté au budget.
La proximité de Toulouse peut représenter un avantage pour les déplacements quotidiens, mais le coût foncier et les règles d’urbanisme doivent être examinés individuellement.
Gers : une amélioration qui mérite d’être observée
Le Gers enregistre 790 logements autorisés sur douze mois, en hausse de 15,3 %.
En 2025, 600 logements avaient été commencés, soit une progression de 19,8 % par rapport à 2024. Source INSEE
Pour des secteurs comme L’Isle-Jourdain, Pujaudran ou Samatan, l’intérêt d’un projet doit être évalué au-delà du seul prix du terrain.
Une parcelle plus éloignée peut offrir davantage d’espace, mais entraîner des dépenses supplémentaires de déplacement, d’assainissement ou de raccordement.
Le Gers peut présenter des possibilités intéressantes, sans que cela signifie que tous les terrains y soient bon marché.
Tarn : une activité en progression, mais des réalités différentes selon les communes
Le Tarn compte 2 520 autorisations sur douze mois, en progression de 22,2 %.
En 2025, les mises en chantier avaient augmenté de 20,6 % pour atteindre environ 1 700 logements. Source INSEE
Albi, Gaillac, Lavaur, Rabastens ou Saint-Sulpice-la-Pointe présentent des contextes fonciers et urbains différents.
Une construction à proximité d’un centre historique ne sera pas soumise aux mêmes contraintes qu’une maison située dans un secteur résidentiel récent.
Les règles du PLU, les servitudes et les éventuelles prescriptions patrimoniales peuvent influencer l’architecture, les matériaux et le coût.
Tarn-et-Garonne : des chiffres contrastés qui imposent de la prudence
C’est probablement le département qui illustre le mieux la nécessité de distinguer les indicateurs.
En 2025, les mises en chantier avaient progressé de 51,4 %, atteignant environ 1 400 logements.
Mais sur les douze mois achevés en août 2026, les autorisations ont diminué de 18,6 %.
Ce contraste peut notamment s’expliquer par les différences de calendrier entre permis et démarrages de travaux. Les données disponibles ne permettent pas d’en attribuer précisément la cause.
À Montauban, Montech, Grisolles, Verdun-sur-Garonne ou Aucamville, il serait donc imprudent d’annoncer une hausse générale de la demande ou une baisse généralisée des prix.
Il faut étudier chaque projet et chaque commune.
6. Le PTZ en 2026 : une véritable possibilité pour certains ménages
Le prêt à taux zéro peut contribuer à rendre un projet de construction accessible à des ménages éligibles.
Depuis le 1er avril 2025, son champ d’application a été élargi pour les logements neufs, notamment les maisons individuelles, sur l’ensemble du territoire.
Il peut financer une partie de l’opération, mais il ne remplace pas le prêt principal et ne constitue pas une aide accordée automatiquement.
L’éligibilité dépend notamment des revenus, de la composition du foyer, du statut de primo-accédant et des règles applicables au projet.
Par exemple, les plafonds de ressources diffèrent selon la zone géographique et le nombre de personnes destinées à occuper le logement.
Un ménage de quatre personnes ne bénéficie donc pas nécessairement des mêmes conditions à Toulouse, dans une commune rurale du Gers ou dans le Tarn.
Il faut également vérifier les quotités de financement applicables aux maisons individuelles, qui peuvent différer de celles des logements collectifs.
Le PTZ n’est pas une solution miracle. Mais lorsqu’un ménage y est éligible, il peut améliorer sensiblement son plan de financement.
Source : Service Public — Conditions du prêt à taux zéro.
Service Public
7. Le prix réel d’une maison : pourquoi les budgets doivent être étudiés dans leur totalité
Un projet de construction ne se limite jamais au prix du terrain additionné au prix annoncé de la maison.
C’est une erreur fréquente dans les premières estimations.
Prenons un exemple fictif, uniquement destiné à expliquer la construction d’un budget.
| Poste | Hypothèse illustrative |
|---|---|
| Terrain | 100 000 € |
| Construction de la maison | 185 000 € |
| Frais d’acquisition du terrain | 8 000 € |
| Terrassement et adaptation au sol | 12 000 € |
| Raccordements et viabilisation | 8 000 € |
| Taxes, études et frais divers | 7 000 € |
| Total prévisionnel | 320 000 € |
Ce tableau ne représente ni un prix moyen en Occitanie, ni un devis de Constructions du Midi.
Selon les caractéristiques du terrain et du contrat, d’autres dépenses peuvent s’ajouter : assainissement individuel, aménagements extérieurs, cuisine, clôtures, assurances, intérêts intercalaires ou frais de financement.
Certaines prestations peuvent également être déjà incluses dans le prix contractuel. Il faut éviter de les compter deux fois.
Pourquoi l’étude du terrain est déterminante
Deux parcelles affichées au même prix peuvent conduire à des coûts de construction très différents.
Un terrain plat, accessible et correctement desservi ne présente pas nécessairement les mêmes contraintes qu’une parcelle en pente, avec un accès complexe ou nécessitant des fondations particulières.
La géotechnique, les règles d’urbanisme, les réseaux et l’altimétrie doivent donc être examinés avant de figer le budget.
Une maison de 100 m² sur un terrain techniquement complexe peut, dans certaines situations, coûter plus cher qu’une maison de surface comparable implantée sur une parcelle plus favorable.
C’est pour cette raison que le prix global du projet doit être établi avec sérieux dès les premières étapes.
8. La RE2020 : une réglementation exigeante, mais aussi une occasion de mieux concevoir sa maison
Depuis janvier 2022, les maisons neuves sont soumises à la réglementation environnementale RE2020.
Elle poursuit trois objectifs principaux : améliorer la sobriété énergétique, réduire l’impact carbone et assurer un meilleur confort pendant les fortes chaleurs.
Ces exigences peuvent influencer les choix de matériaux, d’isolation, de chauffage, d’orientation et de conception architecturale.
Le gouvernement a lui-même reconnu que certaines exigences pouvaient générer des surcoûts et nécessiter des ajustements.
En janvier 2026, le ministre chargé du Logement, Vincent Jeanbrun, a rappelé la nécessité de concilier ambition environnementale et capacité à construire des logements accessibles.
En Occitanie, le confort d’été est un sujet majeur
À Toulouse, dans le Gers, le Tarn ou le Tarn-et-Garonne, la conception d’une maison doit tenir compte des périodes de forte chaleur.
L’orientation des ouvertures, les protections solaires, la ventilation, l’inertie du bâtiment et les équipements retenus peuvent contribuer au confort.
Mais aucune solution technique n’est universelle.
Un système de chauffage et de rafraîchissement doit être choisi en fonction de l’étude thermique, de l’architecture, des besoins et du budget.
Construire une maison neuve aujourd’hui, c’est aussi pouvoir réfléchir à son confort et à ses performances dès la conception, plutôt que de devoir adapter plus tard un logement existant.
9. Le CCMI : une sécurité contractuelle particulièrement importante
Le contrat de construction de maison individuelle, lorsqu’il est applicable, constitue un cadre légal protecteur.
Il prévoit notamment des règles relatives au prix, aux délais, aux conditions suspensives et à la garantie de livraison à prix et délais convenus.
Cette dernière vise à protéger le maître d’ouvrage en cas de défaillance du constructeur, dans les conditions prévues par la réglementation.
Il ne faut cependant pas présenter le CCMI comme une garantie couvrant automatiquement toutes les dépenses imaginables.
Les travaux réservés au maître d’ouvrage, les prestations exclues du contrat et certaines dépenses extérieures doivent être clairement identifiés.
Les assurances obligatoires et les garanties légales, notamment la garantie décennale, complètent ce dispositif de protection.
Pour un particulier, la sécurité passe donc à la fois par le contrat, la qualité des études préalables et la transparence du chiffrage.
10. Faut-il construire en 2026 ou attendre 2027 ?
Il serait facile d’écrire que 2026 est l’année idéale pour construire.
Ce serait commercialement séduisant, mais ce ne serait pas une conclusion sérieuse.
Personne ne peut garantir que les taux seront plus bas en 2027, que les terrains coûteront moins cher ou que les coûts de construction diminueront.
Inversement, rien ne permet d’affirmer que tous les prix vont augmenter.
Le marché immobilier dépend de nombreux facteurs : politique monétaire, inflation, revenus des ménages, foncier disponible, réglementation et activité économique.
La bonne décision doit donc être prise à l’échelle du foyer.
Un ménage qui dispose d’un financement validé, d’une situation professionnelle stable, d’un terrain adapté et d’un budget complet peut avoir de bonnes raisons d’engager son projet dès maintenant.
Un autre ménage, dont les revenus sont incertains ou dont le financement serait trop contraignant, aura peut-être intérêt à attendre.
Les deux décisions peuvent être raisonnables.
La philosophie de Constructions du Midi
Le bon moment pour construire sa maison, ce n’est pas celui que prédisent les économistes. C’est celui où votre projet devient réalisable, où votre budget est maîtrisé et où vous bénéficiez du bon accompagnement.
Cette phrase ne promet ni des taux plus bas, ni une hausse future de la valeur immobilière.
Elle rappelle une réalité essentielle : un projet de construction est d’abord un projet de vie.
Et un projet de vie doit reposer sur des décisions éclairées, pas sur la peur de manquer une occasion ou sur des promesses impossibles à garantir.
11. Constructions du Midi : accompagner les projets avec ambition, méthode et transparence
Faire construire sa maison représente souvent l’un des engagements les plus importants d’une vie.
C’est pourquoi la réussite d’un projet ne doit pas reposer sur une simple annonce commerciale ou sur un prix d’appel.
Chez LNB Constructions du Midi, l’objectif est d’accompagner les futurs propriétaires dans la réflexion et la préparation de leur maison individuelle, en tenant compte des réalités de leur terrain, de leurs besoins et de leur financement.
Depuis son agence de La Salvetat-Saint-Gilles, Constructions du Midi développe son activité en Haute-Garonne et dans le Gers, avec une ouverture vers les projets situés dans le Tarn et le Tarn-et-Garonne.
La démarche repose sur des étapes essentielles :
- Comprendre les besoins et les attentes de chaque famille.
- Étudier la capacité financière et définir un budget réaliste.
- Rechercher ou analyser un terrain adapté au projet.
- Concevoir une maison sur mesure en tenant compte de l’urbanisme et de la réglementation.
- Chiffrer l’opération dans son ensemble et identifier les dépenses restant à la charge du client.
- Sécuriser le projet contractuellement et accompagner sa réalisation.
Cette approche ne supprime pas toutes les contraintes. Elle permet de les identifier plus tôt et de prendre les décisions avec davantage de visibilité.
Parce qu’un accompagnement sérieux consiste aussi à expliquer lorsqu’un projet doit être modifié, redimensionné ou reporté.
12. FAQ — Les vraies questions sur le marché immobilier en 2026
Le marché de la maison individuelle est-il en crise en 2026 ?
Il reste marqué par une forte contraction historique, mais des signes de reprise existent. Les ventes ont progressé en 2025 et certaines mises en chantier augmentent en 2026. La reprise demeure néanmoins fragile.
Les banques prêtent-elles encore pour construire une maison ?
Oui. La Banque de France a enregistré 12,2 milliards d’euros de nouveaux crédits à l’habitat hors renégociations en août 2026. Cela ne signifie pas que tous les dossiers sont acceptés, mais le financement immobilier reste actif.
Quel est le taux immobilier actuel ?
Au 9 octobre 2026, la dernière statistique officielle disponible de la Banque de France est un taux moyen de 3,32 % en août 2026, pour les nouveaux crédits à l’habitat hors renégociations. Les propositions bancaires individuelles peuvent être différentes.
Le marché de la construction progresse-t-il à Toulouse ?
Les autorisations de logements ont progressé de 31,4 % sur douze mois en Haute-Garonne. Cela concerne l’ensemble du département et toutes les catégories de logements. On ne peut pas en déduire une progression identique des ventes de maisons individuelles à Toulouse.
Est-il intéressant de faire construire dans le Gers ?
Cela peut l’être selon le budget, le terrain, la localisation et les contraintes techniques. Les statistiques montrent une amélioration récente de l’activité, mais elles ne permettent pas de garantir des prix fonciers plus bas.
Le Tarn et le Tarn-et-Garonne offrent-ils des possibilités de construction ?
Oui, des projets peuvent être étudiés dans ces départements. Les indicateurs récents sont toutefois contrastés, notamment en Tarn-et-Garonne. Chaque terrain doit faire l’objet d’une analyse spécifique.
Est-il préférable d’attendre une baisse des taux ?
Pas nécessairement. Attendre peut être pertinent pour certains ménages, mais une baisse future n’est pas garantie. La décision doit reposer sur la capacité de financement et le coût complet du projet.
Une maison neuve coûte-t-elle forcément moins cher qu’une maison ancienne ?
Non. La comparaison dépend du prix d’acquisition, des travaux éventuels, des performances énergétiques, de la localisation et des frais annexes. Les deux options doivent être évaluées à périmètre comparable.
Conclusion — Construire sa maison reste un projet possible, à condition de le préparer sérieusement
Les chiffres du marché immobilier français montrent une situation complexe.
Les ventes de maisons individuelles ont rebondi en 2025, mais restent inférieures à leur niveau historique. Les mises en chantier donnent des signes d’amélioration en 2026, tandis que les taux immobiliers continuent de peser sur les budgets.
En Occitanie, les réalités varient fortement entre la Haute-Garonne, le Gers, le Tarn et le Tarn-et-Garonne.
Il serait donc inexact d’annoncer une reprise généralisée, tout comme il serait injustifié d’affirmer que construire est devenu impossible.
La véritable question n’est pas de savoir si tous les indicateurs économiques sont favorables.
Elle est de déterminer si votre projet est adapté à vos moyens, à votre terrain, à votre mode de vie et à vos ambitions.
Une maison bien pensée, un budget complet, un financement sécurisé et un accompagnement professionnel peuvent permettre de franchir les étapes avec confiance.
Le marché évoluera encore. Les conditions de crédit changeront. Les réglementations continueront de progresser.
Mais le projet de construire sa maison restera avant tout une décision personnelle et familiale.
Chez Constructions du Midi, notre rôle est de vous aider à transformer cette décision en un projet concret, réfléchi et réalisable.
Constructions du Midi
La maison sur mesure, avec un accompagnement à chaque étape.
Agence de La Salvetat-Saint-Gilles
06.65.44.74.69
Une question ?
Laissez-nous un message, nous vous répondrons rapidement.